2024-2030年中国生态环境材料行业发展状况及投资需求分析报告权威版
生态环境材料是指在生产、使用和废弃过程中对生态环境负荷最小化,并具有优异使用性能的材料,涵盖生物降解材料、可回收材料、环境净化材料、节能建材等多个细分领域。随着“双碳”战略深入推进和绿色制造体系加速构建,中国生态环境材料行业正迎来历史性发展机遇。本报告基于对政策环境、市场规模、技术演进、竞争格局和投资需求的系统分析,全面呈现2024—2030年行业运行态势与投资价值判断。
一、行业发展环境分析。政策端,国家层面已形成以《“十四五”工业绿色发展规划》《关于加快建立健全绿色低碳循环发展经济体系的指导意见》为顶层设计、以《重点新材料首批次应用示范指导目录》和绿色产品认证制度为抓手的政策体系;地方层面,浙江、广东、江苏等省份相继出台生态环境材料产业专项扶持政策,在土地、税收、研发补贴等方面给予倾斜支持。需求端,消费者环保意识显著提升,绿色消费理念加速渗透,叠加欧盟碳边境调节机制(CBAM)等国际贸易规则倒逼,出口导向型企业对生态环境材料的需求持续扩大。技术端,生物基材料合成技术、高性能可降解材料改性技术、材料全生命周期评价(LCA)方法等关键共性技术不断突破,为行业规模化发展提供有力支撑。
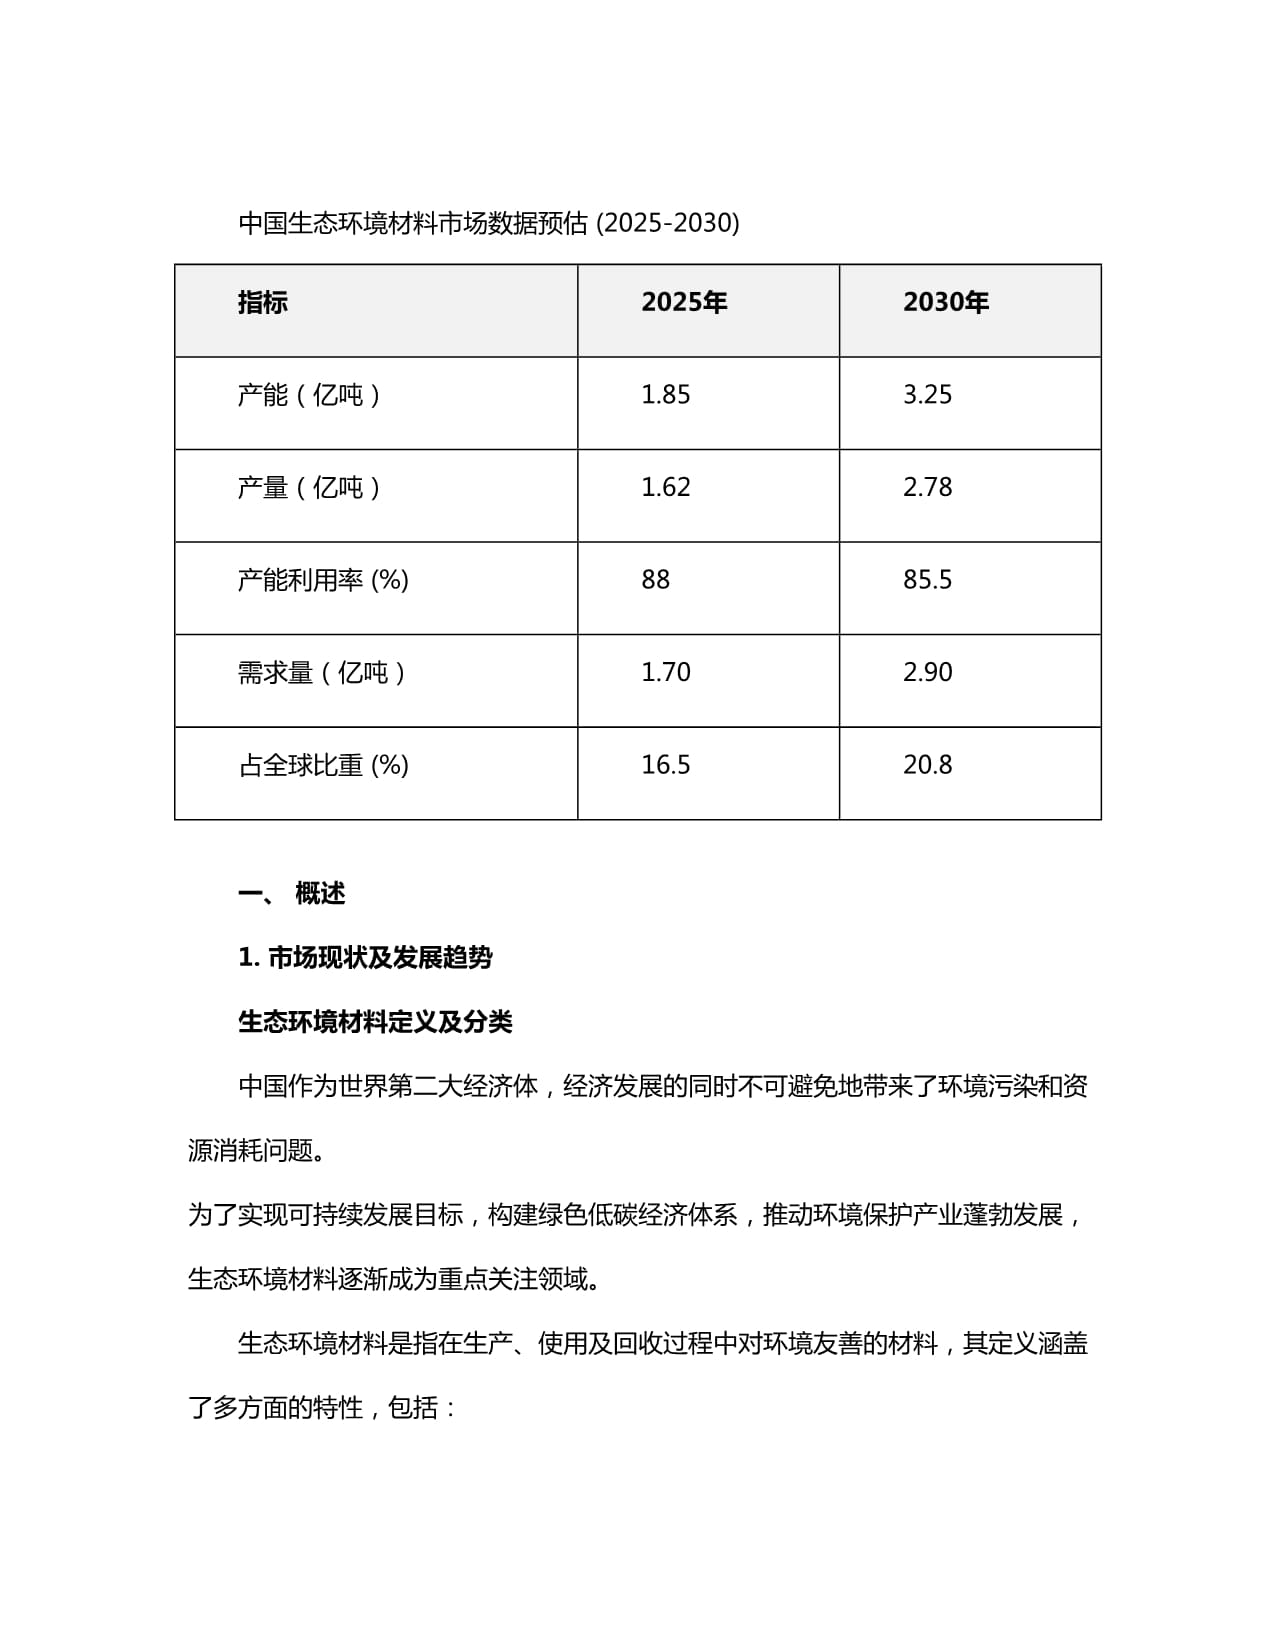
二、市场规模与结构分析。2023年中国生态环境材料市场规模约为6800亿元,2019—2023年复合年增长率约为12.5%。预计到2030年,市场规模有望突破2.2万亿元,2024—2030年复合增长率保持在18%—22%区间。从细分结构看,可降解塑料占比约15%,市场规模约1020亿元,是增速最快的细分赛道,PBAT、PLA、PHA等材料产能快速扩张;生物基材料占比约12%,主要应用于包装、纺织和汽车内饰领域;节能环保建材占比约28%,在绿色建筑标准强制执行和存量建筑节能改造推动下保持稳定增长;环境净化材料(包括高效过滤材料、催化材料、吸附材料等)占比约20%,受益于大气污染防治和水处理提标改造需求;再生循环材料占比约18%,废塑料化学回收、废旧动力电池材料再生等方向成为新增长极;其余为其他生态环境材料。
三、区域格局与企业竞争态势。从区域分布看,长三角地区集聚了全国约35%的生态环境材料企业,形成了以江苏、浙江为核心的生物降解材料和节能建材产业集群;珠三角地区以可降解包装材料和电子领域环保材料为特色,占比约25%;环渤海地区依托化工产业基础,在生物基化学品和环境催化材料领域具有优势,占比约18%;中西部地区受益于产业转移和政策扶持,再生资源利用和新型建材产业发展迅速,占比逐步提升。从竞争格局看,行业整体集中度较低,呈现“大行业、小企业”特征。可降解塑料领域形成金发科技、彤程新材、蓝山屯河等头部企业引领的竞争格局;节能建材领域以东方雨虹、北新建材等为代表;环境净化材料领域集中度相对较高,中材科技、国瓷材料等企业在细分市场占据优势地位。外资企业如巴斯夫、科思创在高端生物基材料领域仍具较强技术壁垒。
四、技术发展趋势研判。2024—2030年,行业技术演进将围绕四个主线展开:一是生物基材料从第一代(粮食基)向第二、三代(非粮生物质、CO2基)快速过渡,万吨级FDCA(2,5-呋喃二甲酸)和PEF(聚呋喃二甲酸乙二醇酯)产业化进程加速;二是可降解材料改性技术向高性能化、功能化方向发展,耐热、高阻隔、可控降解速率成为研发重点;三是材料循环再生技术从物理回收向化学回收升级,醇解、酶解、热解等技术路线竞相突破,助力构建“生产—消费—回收—再生”闭环体系;四是数字化与绿色化深度融合,材料基因组工程、AI辅助材料设计等新范式显著缩短研发周期,LCA数字化工具在材料设计阶段的应用日益普及。
五、投资需求与机会分析。综合测算,2024—2030年行业年均投资需求约为2500亿—3500亿元,七年累计投资规模约1.8万亿—2.4万亿元。投资方向呈现以下梯次分布:第一梯队为可降解塑料和生物基材料,年均投资规模约800亿—1200亿元,重点投向PBAT/PLA产能扩建、PHA产业化、非粮生物质原料预处理及FDCA/PEF等新型聚酯材料;第二梯队为再生循环材料,年均投资约500亿—700亿元,废旧塑料化学回收工厂、退役光伏组件和动力电池回收产线、再生材料高值化利用项目成为热点;第三梯队为节能环保建材,年均投资约500亿—700亿元,绿色建筑配套材料产能建设、既有建筑节能改造材料供应体系完善是主要方向;第四梯队为环境净化材料,年均投资约300亿—500亿元,高性能分离膜、VOCs治理催化材料、饮用水深度处理吸附材料等领域存在较大投资机会。检测认证服务、LCA数据库建设、绿色供应链管理等生产性服务业投资前景同样值得关注。
六、风险与挑战提示。行业快速发展过程中仍面临多重制约:一是部分细分领域(如PBAT)出现阶段性产能过剩苗头,价格竞争加剧,行业盈利水平承压;二是关键装备和核心工艺仍存短板,高端双螺杆挤出机、精密聚合反应器等装备依赖进口;三是标准体系尚不完善,可降解材料在特定环境中的降解性能评价标准、再生材料质量标准有待健全;四是原油价格波动对生物基材料成本竞争力产生显著影响;五是国际贸易摩擦和技术壁垒不确定性增加。建议投资者重点关注具有自主知识产权、产业链一体化布局和下游应用渠道优势的头部企业,警惕低端产能重复建设风险,优先布局技术壁垒高、政策确定性强、下游需求刚性突出的细分赛道。
展望2024—2030年,在政策驱动、需求拉动和技术推动三重力量交织作用下,中国生态环境材料行业将保持高速增长态势,由“政策驱动型”市场加速向“市场驱动型”市场转变。行业投资逻辑正从产能扩张转向技术创新和全产业链协同,具备核心技术壁垒和绿色发展综合服务能力的材料企业将赢得更大发展空间,生态环境材料行业整体将由“量的扩张”阶段进入“质的提升”关键期,长期投资价值值得期待。
如若转载,请注明出处:http://www.ciruisi.com/product/46.html
更新时间:2026-10-30 07:16:44